1억 3천만 원, 배당으로 만드는 작은 노후 용돈
언니에게 만들어주고 싶은 ‘마르지 않는 작은 샘’ 노후 준비를 이야기하다 보면 꼭 큰돈이 필요하다고 생각하게 된다. 몇 억은 있어야 하고,
금액별 노후설계 사례, 및 실제사례,
금액별, 상활별 포트폴리오 구성
언니에게 만들어주고 싶은 ‘마르지 않는 작은 샘’ 노후 준비를 이야기하다 보면 꼭 큰돈이 필요하다고 생각하게 된다. 몇 억은 있어야 하고,
월 170만 원의 월세를 금융자산으로 바꿔보는 첫 번째 설계 얼마 전 동생과 노후자산에 대해 이야기를 나눴어요. 동생은 현재 가지고 있는
나스닥100에 투자하면서 매월 분배금까지 받고 싶다면 TIGER 미국나스닥100타겟데일리커버드콜과 KODEX 미국나스닥100데일리커버드콜OTM을 많이 비교하게 돼요. 찌니의 계획인 마르지않는 샘물 만들기를 하다보니, 두종목이
1억 2천만 원으로 월 120만 원 연금 직접 설계해봤어요 노후 준비를 하면서 요즘 가장 많이 생각하는 것이 있어요. “연금계좌에 도대체
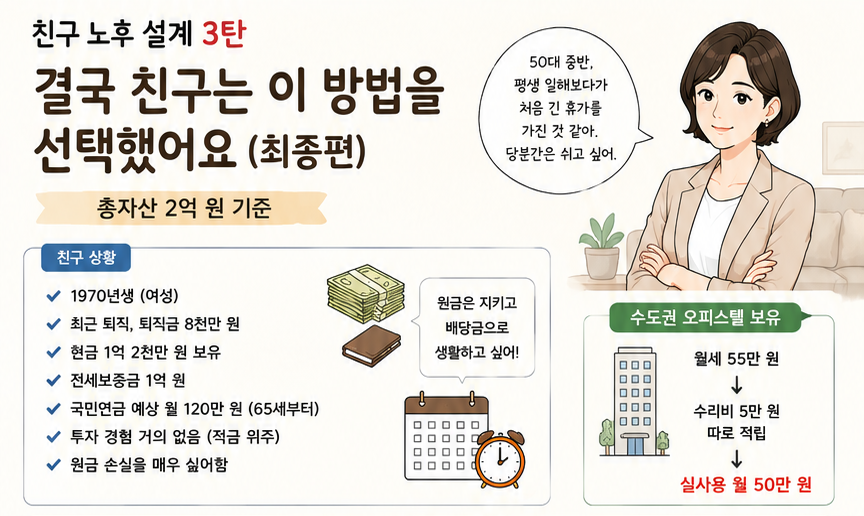
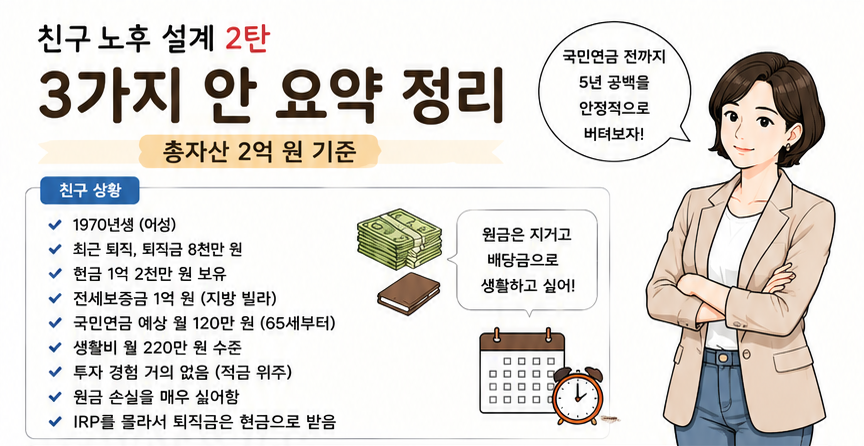
의외의 결과가 있었어요. 며칠 동안 친구와 계속 이야기했어요. 1탄에서는 은퇴 후 국민연금 전 5년 공백에 대한 이야기를 했고, 2탄에서는 3가지
갑자기 퇴사. 그리고 급하게 은퇴 고민 요즘 주변상황을 보면… 주변 친구나 선배들을 보면 생각보다 50대 중후반에 회사를 떠나는 경우가 많았어요.
📌 갑자기 퇴사한 친구의 노후 이야기 얼마 전에 친구가 방문해서 몇일간 노후 이야기를 했어요. 1970년생인데 최근 회사를 그만두면서 퇴직금 약
배당 수익과 위험도까지 비교해봤어요 미국 월배당 ETF 투자할 때 가장 많이 고민하는 부분이 바로 이것 같아요. “비중을 어떻게 섞어야 할까?”
IRP에 1억 원이 있다고 가정하고, 10년 동안 운용했을 때실제 연금 수령이 어떻게 되는지 현실적으로 계산해볼게요. 단순한 기대가 아니라 현실적인 수익률
📌 도입 3억으로 월 200, 가능할까요? 결론부터 말하면👉 “조건부로 가능”합니다. 은퇴 후 가장 중요한 것은👉 매달 꼬박꼬박 들어오는 ‘현금 흐름’입니다.